
Lagi asik-asiknya jalanin bisnis, tiba-tiba kepikiran: "Eh, omzet kita udah mau nyentuh Rp4,8 M nih, aman nggak ya kalau invoice-nya di pending ke bulan depan?" atau "Apa kita pecah jadi dua CV aja ya biar tetep dapet tarif UMKM?"
Jujur aja, strategi kayak gini emang sering jadi andalan buat kita yang lagi berjuang gedein usaha. Tapi pertanyaannya: Di tahun 2026 yang serba digital ini, trik lama itu masih mempan nggak sih?
Jangan sampai niat hati mau efisiensi, malah berujung dapet "surat cinta" dari DJP karena pola transaksi kita kebaca sistem. Memasuki era pengawasan ketat, garis antara "strategi" dan "risiko" itu makin tipis.
Yuk, kita bahas santai gimana caranya tetap bisa nikmatin fasilitas pajak tanpa harus was-was kena radar pengawasan.
Apa Itu PPh Final UMKM 0,5%?
PPh Final UMKM 0,5% adalah fasilitas pajak yang diberikan pemerintah untuk membantu pelaku usaha dengan omzet tertentu agar proses perpajakannya lebih sederhana.
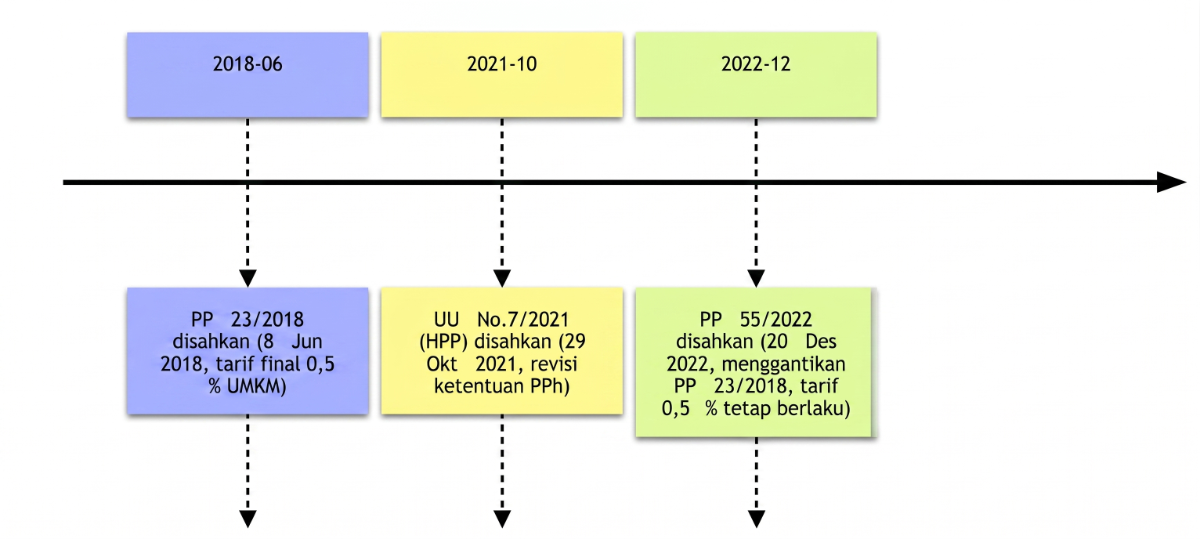
Dasar aturan fasilitas ini awalnya berasal dari Peraturan Pemerintah (PP) Nomor 23 Tahun 2018, yang kemudian diperjelas melalui PP Nomor 55 Tahun 2022 sebagai implementasi dari UU Harmonisasi Peraturan Perpajakan (UU HPP) Nomor 7 Tahun 2021. Sejak 22 April 2026, aturannya diubah lagi lewat PP Nomor 20 Tahun 2026, yang mengubah siapa saja yang boleh memakai tarif ini dan berapa lama.
Skemanya tetap simpel, yaitu PPh Final = 0,5% × Omzet.
Contoh Sederhana:
Jika omzet toko kamu bulan ini Rp100 juta, pajaknya 0,5% × Rp100.000.000 = Rp500.000. Khusus orang pribadi, omzet Rp500 juta pertama dalam setahun tidak kena pajak, jadi setoran baru dimulai setelah omzet setahunmu melewati Rp500 juta.
Praktis? Jelas.
Tapi, tidak semua bentuk usaha boleh memakainya, dan sebagian punya batas waktu.
Siapa yang Masih Bisa Pakai Tarif 0,5%?
Sejak PP 20/2026, tarif ini hanya untuk tiga kelompok, dengan syarat omzet setahun tidak lebih dari Rp4,8 miliar:
Orang pribadi: tanpa batas waktu.
PT perorangan (didirikan satu orang): tanpa batas waktu.
Koperasi: maksimal 4 tahun sejak terdaftar. Koperasi yang terdaftar sebelum PP 20/2026 boleh memakainya sampai 2029.
CV, firma, dan PT biasa: tidak lagi termasuk. Yang masih punya sisa masa fasilitas dari aturan lama boleh menyelesaikannya, lalu pindah ke tarif umum.
Masa 7 tahunmu sudah habis? Orang pribadi yang masa PPh finalnya berakhir di 2024 boleh memakai tarif 0,5% lagi untuk tahun pajak 2025 dan 2026. Yang berakhir di 2025 boleh memakainya lagi untuk tahun pajak 2026. Syaratnya, kriteria UMKM masih terpenuhi.
Kalau batas waktunya habis atau omzet setahun melewati Rp4,8 miliar, usaha pindah ke tarif umum dengan pembukuan. Penghasilan dari pekerjaan bebas, misalnya dokter, konsultan, atau influencer, tidak bisa memakai tarif 0,5% sejak awal. Di sinilah banyak UMKM mulai panik karena belum siap secara administrasi.
Pola yang Mulai Jadi Perhatian DJP
Dengan teknologi data analytics yang makin canggih, DJP mulai menyoroti dua pola utama penyalahgunaan:
Bunching (Menahan Omzet): Menunda pencatatan transaksi atau mengalihkan pencatatan transaksi Desember ke Januari tahun depan agar total omzet tahunan tidak menyentuh Rp4,8 miliar.
Firm Splitting (Memecah Usaha): Membagi satu bisnis besar menjadi beberapa entitas kecil (Toko A, Toko B, CV X, CV Y) dengan nama pemilik atau anggota keluarga yang berbeda, padahal operasional, gudang, hingga supplier-nya identik.
Sejak PP 20/2026, untuk batas Rp4,8 miliar, omzet suami, istri, dan anak yang belum dewasa, termasuk PT perorangan milik mereka, memang dihitung bersama.
2026: Era Coretax dan Integrasi Data
Kenapa strategi ‘beda nama usaha’ atau pemisahan transaksi kini makin berisiko? Karena sekarang kita berada di ekosistem:
Coretax System yang terintegrasi secara nasional.
Integrasi data perbankan, marketplace, e-faktur, hingga data OSS.
Pengawasan berbasis profil risiko dan afiliasi bisnis.
Dengan integrasi data dan pengawasan berbasis profil risiko, DJP kini memiliki kemampuan lebih besar untuk mendeteksi keterkaitan transaksi dan afiliasi usaha. Jadi, klaim "beda usaha" akan sulit bertahan jika secara substansi ekonomi semuanya saling berkaitan.
Namun, Perlu dipahami, tidak semua pemisahan unit usaha otomatis dianggap pelanggaran. Jika memang memiliki operasional, kepemilikan, dan aktivitas bisnis yang benar-benar berbeda, maka masing-masing entitas tetap dapat diperlakukan terpisah secara perpajakan.
Checkpoint: Hal yang Perlu Diwaspadai di 2026
Agar bisnis kamu tetap aman dari risiko pemeriksaan, pastikan melakukan hal berikut:
Pisahkan transaksi pribadi dan usaha agar pencatatan keuangan lebih rapi dan memudahkan validasi pajak
Mulai rapikan pembukuan sekarang, apalagi kalau usahamu berbentuk CV, firma, PT biasa, atau koperasi yang masa fasilitasnya terbatas.
Hindari manipulasi omzet karena pola transaksi yang tidak wajar kini lebih mudah terdeteksi melalui integrasi data dan pengawasan berbasis risiko.
Validasi struktur usaha dengan memastikan pemecahan unit usaha memiliki alasan bisnis yang kuat, bukan sekadar menghindari pajak.
Jangan Biarkan Kesalahan Kecil di SPT Jadi Masalah Besar!
Seringkali, masalah pajak datang dari ketidaktahuan teknis seperti simulasi firm splitting atau bunching di atas, bukan karena kesengajaan untuk menghindar. Walaupun niatnya sudah patuh, salah memetakan struktur usaha atau salah hitung batas waktu fasilitas bisa berujung pada teguran panjang dari DJP.
Jika kamu masih merasa ragu menghitung ambang batas omzet atau bingung memetakan risiko afiliasi bisnismu di era Coretax, jangan dipusingkan sendiri.
Percayakan pada Tax Point – Solusi Pajak Berbantuan AI yang Aman dan Terjangkau.
Teknologi AI kami siap mengekstrak, menghitung, dan memvalidasi data transaksi serta kepatuhan usahamu secara otomatis. Kami membantu memastikan pelaporan pajak lebih akurat dan sesuai regulasi. Bisnis jalan terus, urusan pajak pun aman terkendali.
Penulis: Arief Rahman Maulana


