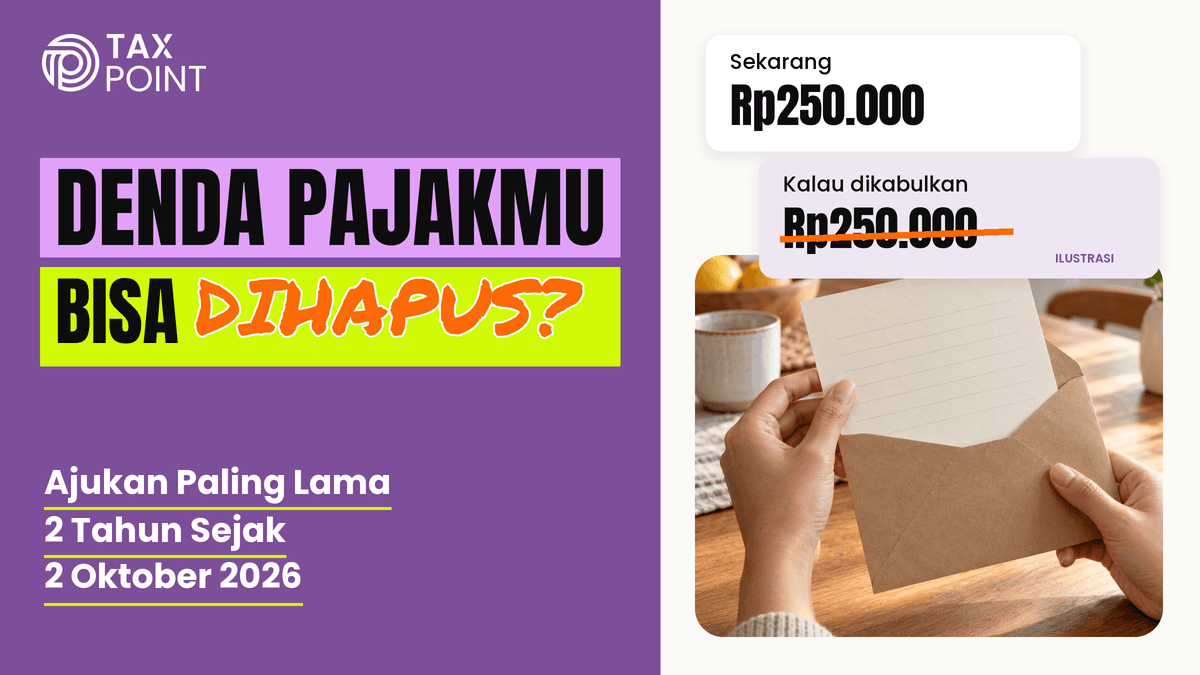
Kalau kamu punya Surat Tagihan Pajak (STP) berisi denda atau bunga, ada jalan baru untuk minta keringanan. Sejak 2 Oktober 2026, PMK 71/2026 membolehkan DJP mengurangi atau menghapus sanksi itu, asal kamu mengajukannya dalam 2 tahun. Syarat utamanya sederhana: pokok pajaknya harus lunas dulu.
Apa yang berubah
PMK 71/2026 mengubah PMK 118/2024 tentang pembetulan, keberatan, pengurangan, dan penghapusan sanksi. Aturan ini ditetapkan 29 September 2026 dan berlaku sejak 2 Oktober 2026 (JDIH Kemenkeu).
Ada pasal sisipan baru, Pasal 27A. Isinya: dalam rangka mendorong perekonomian nasional, Dirjen Pajak dapat mengurangi atau menghapus sanksi administratif. Ini berlaku untuk permohonan yang diajukan paling lama 2 tahun sejak PMK berlaku (PMK 71/2026).
Banyak berita membahasnya sebagai keringanan PBB sektor perkebunan, kehutanan, dan pertambangan. Padahal teksnya lebih luas. Pasal 27A menyebut sanksi di Surat Ketetapan Pajak (SKP) dan STP, selain denda PBB. Jadi STP untuk PPh dan PPN juga termasuk.
Sanksi administratif di sini artinya bunga dan denda. Contoh paling umum: denda telat lapor SPT Tahunan, Rp100.000 untuk orang pribadi dan Rp1.000.000 untuk badan (Fortune Indonesia). Contoh lain: bunga karena telat setor.
Ada pengecualian. Sanksi yang muncul karena keberatan, banding, atau peninjauan kembali ditolak tidak termasuk. Dasarnya Pasal 25 ayat (9) dan Pasal 27 ayat (5d) serta (5f) UU KUP (Pasal 21A).
Berapa yang bisa kamu hemat
Contoh berikut adalah ilustrasi. Sari punya toko kue dan memakai PPh final 0,5%. Ia menerima dua STP:
Denda telat lapor SPT Tahunan 2025: Rp100.000.
Bunga telat setor PPh final satu bulan: Rp150.000.
Total sanksinya Rp250.000. Kalau permohonannya dikabulkan penuh, uang itu tidak perlu keluar dari kasnya. Untuk CV atau PT, angkanya lebih besar: denda telat lapor SPT Tahunan badan saja Rp1.000.000.
Bagi usaha kecil, uang ratusan ribu sampai jutaan rupiah tetap berarti untuk kas. Karena itu, cek dulu setiap surat sanksimu: mana yang memenuhi syarat untuk diajukan.
Untuk SKP, urutan bayar menentukan. Menurut Pasal 23 PMK 71/2026, setiap pembayaran masuk ke pokok pajak dulu, baru ke sanksi.
Ilustrasi kedua: SKP berisi pokok Rp10.000.000 dan sanksi Rp1.800.000.
Kalau kamu membayar Rp6.000.000, semuanya masuk pokok. Masih ada sisa pokok Rp4.000.000, jadi kamu belum boleh mengajukan.
Kalau kamu membayar Rp10.000.000, pokoknya lunas. Sanksi Rp1.800.000 itulah yang bisa kamu minta dikurangi atau dihapus.
Baru dapat surat dari DJP dan bingung harus mulai dari mana? Unduh ebook gratis Menjawab Surat Cinta DJP.
Keputusanmu: keberatan atau minta keringanan
Kalau sanksimu ada di SKP, kamu perlu memilih jalur. Permohonan pengurangan sanksi hanya boleh diajukan kalau SKP itu tidak sedang diajukan keberatan. Pengecualiannya: keberatannya dicabut dengan persetujuan DJP, atau tidak dipertimbangkan (Pasal 23 ayat 2).
Pilih keberatan kalau kamu tidak setuju dengan pokok pajaknya. Ini jalur untuk membantah hitungan DJP.
Pilih pengurangan sanksi kalau pokoknya sudah benar dan sudah kamu lunasi. Yang kamu minta hanya keringanan bunga atau dendanya.
Untuk STP biasa, misalnya denda telat lapor, pilihannya lebih mudah. Lunasi pokok kalau ada, lalu ajukan.
Satu catatan penting: Pasal 27A memakai kata "dapat". Artinya DJP berwenang, bukan wajib, mengabulkan. Sampai 8 Oktober 2026, kami belum menemukan penjelasan resmi DJP tentang kriteria persetujuannya.
Apa yang dilihat DJP dan bukti yang perlu kamu siapkan
STP dan SKP-mu tercatat di sistem DJP, begitu pula setoranmu. Jadi DJP tinggal mencocokkan permohonanmu dengan data itu, termasuk apakah pokoknya sudah lunas.
Syarat formalnya tertulis di Pasal 23 ayat (5):
Pokok pajak yang menjadi dasar sanksi sudah lunas.
Permohonan tertulis dalam bahasa Indonesia, berisi jumlah sanksi menurut kamu dan alasannya.
Satu permohonan untuk satu surat. Dua STP berarti dua permohonan.
Diajukan sebelum ada permohonan lelang barang sitaan.
Ditandatangani sendiri, wakil, atau kuasa.
Permohonan yang tidak memenuhi syarat tidak dipertimbangkan. DJP mengembalikannya paling lama 1 bulan, dan kamu dianggap belum mengajukan (Pasal 26 PMK 118/2024). Permohonan untuk satu surat dibatasi paling banyak 2 kali (Pasal 24).
Bukti yang perlu kamu simpan: salinan STP atau SKP, bukti setor pokok, dan dokumen pendukung alasanmu. Contohnya tangkapan layar gangguan sistem, atau catatan kalau ini sanksi pertamamu.
Di Coretax, permohonan diajukan lewat menu Layanan Administrasi, Buat Permohonan Layanan Administrasi, layanan AS.26-03 Permohonan Pengurangan atau Penghapusan Sanksi Administrasi (Ortax, DDTCNews).
Checklist minggu ini
Buka akun Coretax-mu dan kumpulkan semua STP dan SKP yang memuat bunga atau denda.
Pisahkan surat yang pokoknya sudah lunas dan yang belum.
Lunasi pokok pajak yang masih tersisa lewat kode billing.
Tulis alasan singkat untuk setiap surat, lalu siapkan buktinya.
Ajukan satu permohonan per surat lewat Coretax, paling lama 2 tahun sejak 2 Oktober 2026.
Dua pertanyaan yang sering muncul
Apakah sanksinya pasti dihapus? Tidak pasti. Pasal 27A memberi DJP kewenangan, bukan kewajiban. Kamu menaikkan peluang dengan memenuhi semua syarat dan menulis alasan yang jelas.
STP-ku terbit tahun lalu. Masih bisa? Teks Pasal 27A tidak membatasi tahun pajak atau tanggal terbit STP. Yang dibatasi adalah tanggal kamu mengajukan, yaitu paling lama 2 tahun sejak 2 Oktober 2026. Syarat lain, termasuk batas 2 kali permohonan, tetap berlaku.
Pokok lunas di depan, denda bisa diringankan
Baru menerima surat dari DJP dan perlu menyusun jawabannya? Susun drafnya pakai fitur Jawab SP2DK.
SKP-mu besar, atau kamu ragu antara keberatan dan minta keringanan? Konsultasikan dengan Taxvisor.
Ikuti aturan berikutnya di Instagram.


