Menjadi pemasok pemerintah bisa membuka peluang bisnis baru bagi UMKM. Sekolah, puskesmas, kantor kecamatan, hingga kementerian membutuhkan berbagai perlengkapan administrasi, mulai dari kertas HVS, tinta printer, map, pulpen, sampai spidol.
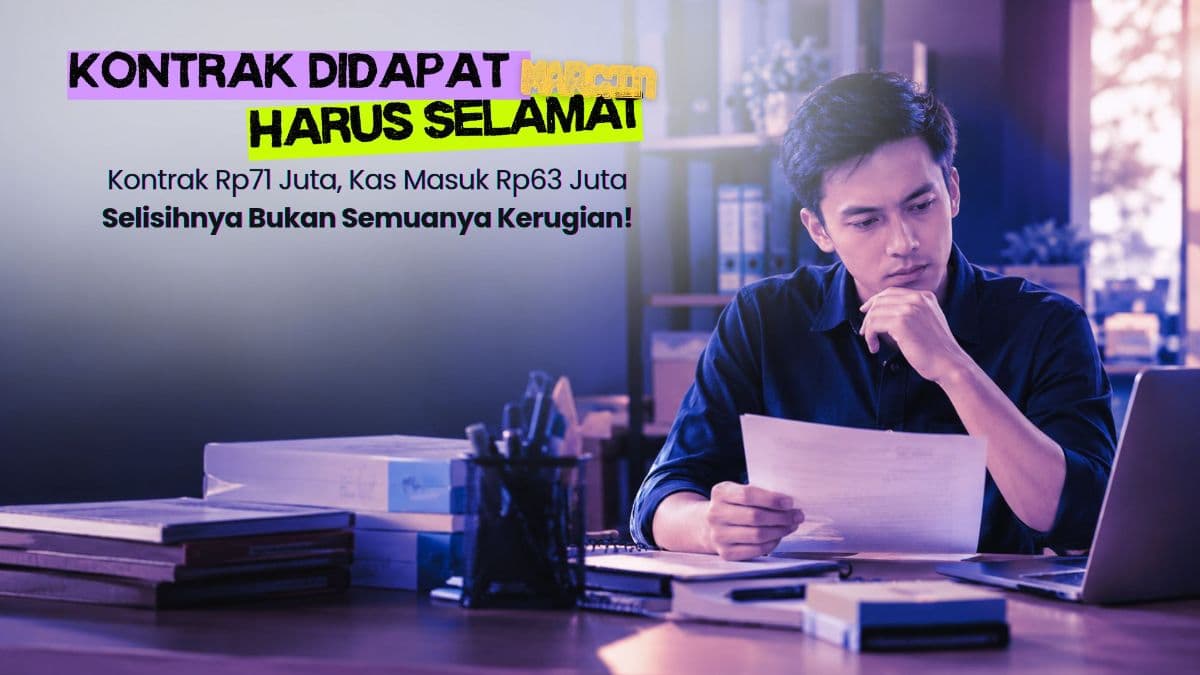
Namun, memenangkan kontrak pengadaan tidak otomatis membuat keuntungan usaha bertambah. Ada satu hal yang kerap luput saat menyusun penawaran: nilai kontrak belum tentu sama dengan uang yang masuk ke rekening.
Bayangkan sebuah toko alat tulis kantor (ATK) berhasil mendapatkan kontrak pengadaan senilai Rp71.450.000 dari instansi pemerintah. Harga barang, biaya pengiriman, dan keuntungan sudah diperhitungkan. Pemilik usaha pun memperkirakan akan menerima pembayaran sesuai nilai kontrak.
Ketika pembayaran diproses, ternyata terdapat pemungutan pajak yang membuat dana yang diterima lebih kecil. Dalam salah satu skenario, kas yang masuk hanya sekitar Rp63,4 juta.
Selisihnya lebih dari Rp8 juta.
Apakah seluruh selisih tersebut merupakan kerugian usaha? Tidak selalu. Sebagian merupakan PPN yang terkandung dalam harga kontrak, sedangkan PPh Pasal 22 yang dipungut dalam skema umum pada dasarnya dapat menjadi kredit pajak. Perlakuan akhirnya bergantung pada status perpajakan dan mekanisme transaksi.
Bagi UMKM yang ingin masuk ke pasar pengadaan pemerintah, memahami perbedaan ini penting. Bukan hanya agar kewajiban pajak terpenuhi, tetapi juga agar harga penawaran, kebutuhan modal kerja, dan target keuntungan tetap realistis.
1. Kontrak Rp71,45 Juta, Berapa Kas yang Diterima?
Dalam ilustrasi ini, UMKM menjual barang ATK biasa kepada instansi pemerintah. Transaksi tidak mencakup jasa yang ditagih secara terpisah, nilai kontrak sudah termasuk PPN, dan tidak ada biaya atau potongan komersial lainnya.
Dengan asumsi tersebut, perhitungan pada skenario umum adalah sebagai berikut:
Komponen | Nilai |
Nilai kontrak termasuk PPN | Rp71.450.000 |
Harga penjualan sebelum PPN | Rp64.369.369 |
PPN dalam kontrak | Rp7.080.631 |
PPh Pasal 22 sebesar 1,5%, jika berlaku | Rp965.541 |
Kas diterima setelah pemungutan | Rp63.403.828 |
Angka tersebut merupakan simulasi berdasarkan asumsi transaksi, bukan angka yang otomatis berlaku untuk semua pemasok.
Dari ilustrasi ini, terlihat bahwa nilai kontrak Rp71,45 juta tidak seluruhnya merupakan pendapatan penjualan sebelum pajak. Terdapat sekitar Rp7,08 juta PPN yang sudah termasuk di dalam nilai tersebut. Selain itu, terdapat pemungutan PPh Pasal 22 sekitar Rp965 ribu dalam skenario tarif umum.
Namun, kedua komponen itu memiliki perlakuan yang berbeda.
PPN perlu diperhitungkan dalam penetapan harga dan administrasi transaksi. Sementara itu, PPh Pasal 22 pada rezim umum dapat diperhitungkan sebagai kredit pajak sesuai ketentuan dalam penghitungan pajak tahunan.
Karena itu, menyebut seluruh selisih lebih dari Rp8 juta sebagai kerugian usaha tidak tepat. Pengusaha perlu membedakan pengaruh terhadap kas saat pembayaran, kewajiban pajak, dan keuntungan usaha yang sebenarnya.
2. Belum PKP Bukan Berarti Bebas Memperhitungkan PPN
Sebagian pengusaha kecil beranggapan bahwa selama belum berstatus Pengusaha Kena Pajak (PKP), penjualan kepada pemerintah tidak akan menimbulkan konsekuensi PPN.
Padahal, transaksi dengan instansi pemerintah memiliki mekanisme administrasi tersendiri. Dalam ketentuan yang dirujuk pada sumber materi ini, instansi pemerintah dapat memiliki kewajiban memungut PPN atas pengadaan dari pengusaha Non-PKP.
Artinya, status Non-PKP tidak boleh langsung dijadikan dasar untuk menganggap seluruh nilai kontrak akan diterima tanpa pengurangan terkait PPN.
Untuk kontrak ATK senilai Rp71.450.000 yang sudah termasuk pajak, simulasi dalam artikel ini memperhitungkan PPN sebesar Rp7.080.631. Namun, penerapan aktual tetap harus diperiksa berdasarkan ketentuan yang berlaku, jenis transaksi, status penjual, serta mekanisme pengadaan yang digunakan.
Pengusaha juga perlu memeriksa persyaratan dalam jalur pengadaan yang dipilih. Dalam kondisi tertentu, sistem pengadaan dapat memiliki persyaratan status perpajakan tersendiri.
Dengan demikian, keputusan mengenai status PKP tidak cukup hanya mempertimbangkan omzet. Jalur pengadaan, persyaratan administrasi, dan konsekuensi transaksi juga perlu diperiksa sebelum penawaran diajukan.
3. PPh 1,5% atau 0,5%? Periksa Status Usaha Sebelum Pembayaran
Selain PPN, penjualan barang kepada instansi pemerintah pada umumnya dapat dikenai pemungutan PPh Pasal 22. Dalam skenario umum pada materi ini, tarif yang digunakan adalah 1,5% dari harga pembelian tidak termasuk PPN, sepanjang tidak terdapat pengecualian.
Dengan dasar penjualan Rp64.369.369, pemungutan PPh Pasal 22 sebesar 1,5% menghasilkan angka sekitar Rp965.541.
Namun, perlakuan tersebut tidak selalu sama untuk setiap rekanan. Wajib pajak yang memang berhak menggunakan fasilitas PPh Final UMKM 0,5% dan memenuhi persyaratan dokumen dapat memperoleh perlakuan berbeda sesuai ketentuan yang berlaku.
Berikut perbandingan berdasarkan ilustrasi dalam materi:
Skenario | PPh yang diperhitungkan | Kas setelah pemungutan |
PPh Pasal 22 sebesar 1,5% | Rp965.541 | Rp63.403.828 |
PPh Final UMKM sebesar 0,5% | Rp321.847 | Rp64.047.522 |
Orang pribadi yang memenuhi pengecualian omzet Rp500 juta pertama | Dapat nihil | Hingga Rp64.369.369 |
Selisih kas antara skenario PPh Pasal 22 sebesar 1,5% dan PPh Final 0,5% mencapai sekitar Rp643.694.
Bila transaksi serupa terjadi berulang kali, perbedaan tersebut dapat memengaruhi kebutuhan modal kerja. Meski demikian, angka itu tidak otomatis menjadi penghematan pajak akhir sebesar jumlah yang sama. PPh Pasal 22 pada rezim umum dapat dikreditkan, sedangkan PPh Final 0,5% merupakan pajak final atas omzet yang memenuhi ketentuan.
Hal penting lainnya adalah tidak semua UMKM berhak menggunakan tarif final tersebut.
PP Nomor 20 Tahun 2026 mengubah sejumlah ketentuan mengenai wajib pajak dengan peredaran bruto tertentu. Karena itu, kelayakan penggunaan fasilitas PPh Final 0,5% perlu diperiksa berdasarkan bentuk usaha, waktu pendaftaran, ketentuan peralihan, dan persyaratan lainnya. Omzet di bawah Rp4,8 miliar saja tidak cukup untuk memastikan bahwa fasilitas tersebut tersedia.
Sebelum pembayaran diproses, pengusaha sebaiknya memastikan rezim PPh yang berlaku dan menyiapkan Surat Keterangan atau dokumen lain yang dipersyaratkan. Jangan mengandalkan asumsi bahwa tarif 0,5% otomatis berlaku hanya karena usaha tergolong kecil.
4. Omzet Orang Pribadi di Bawah Rp500 Juta Bisa Mendapat Perlakuan Berbeda
Bagi wajib pajak orang pribadi yang memenuhi ketentuan PPh Final UMKM, terdapat fasilitas pengecualian PPh atas bagian peredaran bruto sampai dengan Rp500 juta pertama dalam satu tahun pajak.
Sebagai contoh, seorang pemilik toko ATK telah mencatat omzet Rp300 juta sejak awal tahun. Ia kemudian memperoleh kontrak dengan nilai penjualan sebelum PPN sekitar Rp64,37 juta.
Jika seluruh penghasilan tersebut memenuhi persyaratan fasilitas, omzet kumulatifnya menjadi sekitar Rp364,37 juta. Dengan asumsi tidak ada penghasilan lain yang memengaruhi perhitungan, jumlah tersebut masih berada di bawah batas Rp500 juta.
Namun, fasilitas ini bukan berarti setiap transaksi di bawah Rp500 juta otomatis bebas pajak. Perhitungan dilakukan berdasarkan omzet kumulatif dalam satu tahun pajak, dengan memperhatikan jenis penghasilan dan seluruh persyaratan yang berlaku.
Pengusaha juga perlu memenuhi ketentuan administrasi, termasuk penyampaian surat pernyataan yang relevan kepada pihak pemotong atau pemungut.
Perlu dibedakan pula antara wajib pajak orang pribadi, PT Perorangan, CV, dan PT biasa. Perlakuan perpajakannya tidak selalu sama. Oleh karena itu, bentuk badan usaha dan kelayakan fasilitas perlu dipastikan terlebih dahulu sebelum meminta perlakuan pajak tertentu kepada bendahara pemerintah.
Dalam mekanisme pengadaan tertentu, pemungutan awal juga mungkin tetap terjadi meskipun wajib pajak merasa berhak memperoleh perlakuan PPh nihil. Jika terdapat kelebihan pemungutan, penyelesaiannya harus mengikuti prosedur yang berlaku.
5. Transaksi melalui E-Katalog Tidak Otomatis Mengubah Tarif Pajak
Cara pembayaran juga dapat memengaruhi mekanisme pemungutan. Dalam pengadaan melalui Pihak Lain pada Sistem Informasi Pengadaan Pemerintah, transaksi yang memenuhi ketentuan tertentu dapat menggunakan mekanisme pemungutan PPh Pasal 22 sebesar 0,5% dari nilai pembayaran yang tidak termasuk PPN dan PPnBM.
Sementara itu, pembelian barang dengan mekanisme Pembayaran Langsung (LS) pada umumnya mengikuti pemungutan PPh Pasal 22 sebesar 1,5%, kecuali terdapat ketentuan lain yang berlaku.
Di sini ada dua hal yang perlu diperhatikan.
Pertama, pemungutan PPh Pasal 22 sebesar 0,5% melalui Pihak Lain tidak sama dengan fasilitas PPh Final UMKM 0,5%. Walaupun persentasenya sama, dasar pengenaan dan konsekuensi perpajakannya berbeda.
Kedua, pengusaha tidak bebas memilih mekanisme pembayaran hanya untuk memperoleh pemungutan yang lebih kecil. Mekanisme transaksi harus mengikuti ketentuan pengadaan dan pengelolaan anggaran yang berlaku.
Untuk satuan kerja pemerintah pusat yang menggunakan anggaran APBN, batas pembayaran melalui Uang Persediaan (UP) juga perlu diperhatikan. Materi ini merujuk pada ketentuan PMK Nomor 41 Tahun 2026 mengenai batas pembayaran UP kepada setiap penerima hak, beserta pengecualiannya.
Karena nilai kontrak dalam ilustrasi mencapai Rp71,45 juta, pemasok perlu mengonfirmasi mekanisme pembayaran kepada pihak pengadaan sejak awal. Ketentuan untuk pemerintah daerah yang menggunakan APBD juga perlu diperiksa secara tersendiri.
Jangan memecah transaksi atau tagihan secara artifisial untuk menghindari batas pembayaran atau pemungutan. Perencanaan yang tepat berarti memahami aturan sebelum kontrak disepakati, bukan merekayasa dokumen setelah transaksi berjalan.
6. Harga Penawaran Harus Melindungi Margin
Persoalan utama bagi pemasok ATK bukan hanya besarnya tarif pajak, tetapi bagaimana menetapkan harga agar transaksi tetap menguntungkan.
Misalnya, kontrak Rp71.450.000 sudah termasuk PPN. Berdasarkan simulasi sebelumnya, harga penjualan sebelum PPN adalah sekitar Rp64.369.369.
Jika biaya pembelian barang dari distributor, pengiriman, dan operasional mencapai Rp55 juta, selisihnya sekitar Rp9,37 juta.
Akan tetapi, angka tersebut belum tentu menjadi laba bersih atau laba fiskal. Hasil akhirnya bergantung pada rincian biaya, perlakuan PPN Masukan, beban lainnya, dan kewajiban PPh yang sebenarnya.
Itulah sebabnya menetapkan harga hanya dengan menambahkan persentase keuntungan di atas harga beli dapat menyesatkan. Pengusaha perlu menghitung harga jual sebelum PPN, perlakuan PPN, biaya pembelian, ongkos pengiriman, biaya operasional, risiko pembayaran, dan konsekuensi PPh.
Perhatikan pula perbedaan antara kontrak yang sudah dan belum termasuk PPN.
Jika Rp71.450.000 sudah termasuk PPN, harga sebelum PPN dalam simulasi adalah sekitar Rp64,37 juta.
Jika Rp71.450.000 belum termasuk PPN, dengan asumsi tarif efektif 11% pada transaksi yang sama, total tagihan menjadi sekitar Rp79,31 juta.
Perbedaan ini bukan cara untuk menghindari pajak. Dasarnya adalah perbedaan struktur harga yang disepakati. Jika pagu pembeli sudah mencakup pajak, pemasok tidak dapat sepihak menambahkan PPN di luar nilai kontrak.
Status PKP juga dapat memengaruhi perhitungan margin. PKP dapat mengkreditkan PPN Masukan atas pembelian yang memenuhi persyaratan, sedangkan Non-PKP tidak memiliki mekanisme pengkreditan PPN Masukan yang sama.
Akibatnya, dua pemasok yang menawarkan harga kontrak identik belum tentu memiliki biaya dan margin ekonomis yang sama.
Pengusaha juga perlu membandingkan rezim PPh berdasarkan kondisi usaha. Tarif final 0,5% dihitung dari omzet, sedangkan PPh badan pada rezim umum dihitung berdasarkan penghasilan kena pajak. Untuk badan usaha yang memenuhi fasilitas Pasal 31E UU PPh, materi ini menggunakan tarif efektif 11% sebagai dasar ilustrasi.
Pada margin laba fiskal 3%, PPh berdasarkan laba dalam simulasi lebih rendah daripada PPh Final 0,5% atas omzet. Pada margin 10%, hasil perbandingannya berbalik. Titik perbandingan ilustratifnya sekitar 4,55% margin laba fiskal.
Namun, perbandingan tersebut bukan berarti pengusaha bebas memilih rezim pajak mana pun setiap tahun atau untuk setiap kontrak. Kelayakan fasilitas, konsekuensi penggunaan tarif umum, dan ketentuan peralihan harus diperiksa terlebih dahulu.
Strategi pajak yang tepat bukan sekadar memilih persentase paling kecil, melainkan memastikan perlakuan yang digunakan sesuai aturan dan masuk akal bagi kondisi keuangan usaha.
7. Checklist Sebelum Mengikuti Pengadaan Pemerintah
Sebelum mengajukan penawaran atau menerima pembayaran, pemasok UMKM dapat melakukan beberapa pemeriksaan berikut:
Pastikan identitas pihak dalam kontrak serta NPWP atau NIK yang digunakan sudah benar.
Periksa status PKP dan persyaratan perpajakan pada jalur pengadaan yang dipilih.
Pastikan rezim PPh yang berlaku dan kelayakan penggunaan fasilitas PPh Final UMKM.
Siapkan Surat Keterangan atau surat pernyataan yang dipersyaratkan.
Konfirmasikan apakah nilai kontrak sudah termasuk PPN.
Periksa mekanisme pembayaran, termasuk LS, UP, Kartu Kredit Pemerintah, atau pemungutan melalui Pihak Lain.
Hitung biaya pembelian, pengiriman, pengemasan, operasional, dan risiko perubahan harga pemasok.
Rekonsiliasi invoice, bukti pemungutan, dokumen perpajakan, dan pembayaran.
Perhitungkan kredit PPh Pasal 22 yang sah dalam pelaporan pajak.
Hindari pemecahan transaksi secara artifisial untuk menghindari ketentuan yang berlaku.
Checklist ini juga relevan bagi pemasok mebel kantor, komputer, perlengkapan kebersihan, dan barang operasional lainnya. Namun, jika transaksi mencakup jasa perawatan, kebersihan, pencetakan, katering, atau pekerjaan konstruksi, analisis pajaknya perlu disesuaikan dengan substansi transaksi.
Jadi, Berapa yang Bisa Dihemat?
Pada kontrak ATK senilai Rp71.450.000 termasuk PPN, manfaat dari perencanaan pajak dapat muncul dalam bentuk yang berbeda.
Pertama, kelayakan penggunaan PPh Final UMKM 0,5% dapat membuat kas yang diterima saat pembayaran berbeda sekitar Rp643.694 dibandingkan skenario pemungutan PPh Pasal 22 sebesar 1,5%. Namun, perbedaan kas tersebut tidak otomatis berarti penghematan pajak akhir dengan jumlah yang sama.
Kedua, wajib pajak orang pribadi yang memenuhi seluruh persyaratan pengecualian omzet Rp500 juta pertama dapat memperoleh perlakuan PPh nihil atas bagian omzet yang memenuhi ketentuan. Besarnya manfaat bergantung pada kondisi dan mekanisme pemungutan yang berlaku.
Ketiga, menghitung harga kontrak secara benar membantu pengusaha menghindari kekeliruan dalam menentukan pendapatan sebelum PPN. Sementara itu, pemanfaatan kredit PPh Pasal 22 dan PPN Masukan yang sah dapat memengaruhi posisi pajak dan kebutuhan modal kerja.
Ketiga manfaat tersebut tidak boleh dijumlahkan begitu saja sebagai satu angka penghematan pajak. Pengusaha harus membedakan penghematan pajak akhir, pengaruh waktu pemungutan terhadap arus kas, dan perlindungan margin melalui penetapan harga yang tepat.
Pada akhirnya, pengadaan pemerintah bukan hanya peluang bagi perusahaan besar. UMKM di berbagai daerah juga dapat menjadi pemasok kebutuhan operasional instansi pemerintah. Namun, kesempatan memperoleh kontrak tidak otomatis menjamin keuntungan yang sehat.
Pengusaha perlu memahami status perpajakan, mekanisme pemungutan, struktur harga, dan kelengkapan dokumen sejak sebelum mengajukan penawaran. Dengan begitu, keputusan bisnis tidak hanya berorientasi pada memenangkan kontrak, tetapi juga pada kemampuan menjaga margin dan memenuhi kewajiban secara benar.
Memenangkan kontrak pemerintah adalah pencapaian. Memastikan setiap kontrak menghasilkan keuntungan yang sehat, patuh, dan berkelanjutan adalah strategi.
Melalui Taxpert AI dan jaringan konsultan Taxvisor, Tax Point mendorong pelaku usaha memahami konsekuensi perpajakan sebelum mengambil keputusan yang memengaruhi keuangan perusahaan.
Tax Point : Enabling Tax Justice
Your On-Point Tax Partner.